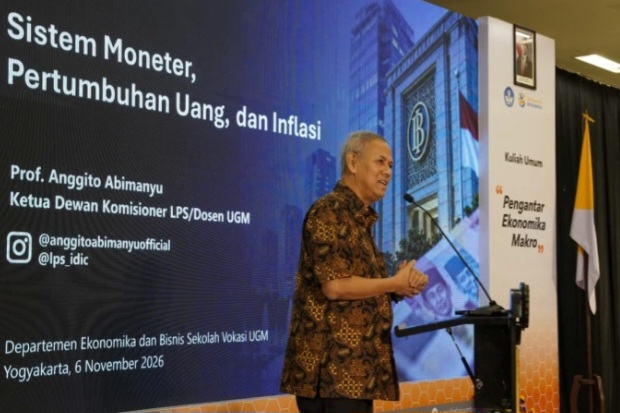
YOGYAKARTA, bisnisjogja.id – Perkembangan transaksi keuangan digital membawa perubahan terhadap sistem moneter. Pergerakan uang yang semakin cepat melalui transaksi elektronik menuntut otoritas moneter untuk terus menyesuaikan kebijakan dalam mengendalikan jumlah uang beredar dan menjaga stabilitas harga.
Hal tersebut disampaikan Guru Besar Departemen Ekonomika dan Bisnis, Sekolah Vokasi Universitas Gadjah Mada (UGM), Prof Anggito Abimanyu. Menurut Anggito, perkembangan sistem pembayaran telah mengubah cara masyarakat menggunakan uang. Namun, kemudahan tersebut juga menghadirkan tantangan bagi pengelolaan moneter.
“Semakin cepat pergerakan uang dalam sistem digital, semakin kompleks pula upaya otoritas moneter dalam memantau dan mengendalikan jumlah uang yang beredar di masyarakat. Semakin elektronik, semakin digital, maka akan semakin tinggi tingkat risikonya,” kata Ketua Dewan Komisioner Lembaga Penjamin Simpanan (LPS) ini.
Peran Bank Sentral
Lebih lanjut, Anggito menguraikan peran bank sentral dalam mengelola jumlah uang beredar melalui berbagai instrumen kebijakan moneter. Terdapat tiga instrumen utama yang dijelaskan, yakni pengaturan suku bunga, operasi pasar terbuka, dan penetapan giro wajib minimum (GWM) bagi perbankan.
Melalui instrumen tersebut, ia menjelaskan bahwa bank sentral dapat memengaruhi likuiditas dalam perekonomian. “Kalau jumlah uang yang beredar terlalu banyak dan berisiko memicu inflasi, bank sentral bisa melakukan kontraksi dengan menyerap likuiditas. Sebaliknya, ketika perekonomian membutuhkan dorongan, bank sentral dapat menerapkan kebijakan ekspansif untuk menambah likuiditas,” paparnya.
Pengendalian inflasi menjadi salah satu mandat penting bank sentral. Upaya tersebut tidak hanya berkaitan dengan pengaturan jumlah uang beredar, tetapi juga mempertimbangkan ekspektasi inflasi dan kondisi perekonomian secara keseluruhan. Oleh karena itu, kebijakan moneter perlu memperhatikan keseimbangan antara stabilitas harga dan pertumbuhan ekonomi.
Ia juga mengingatkan bahwa digitalisasi transaksi keuangan perlu diimbangi dengan peningkatan kewaspadaan masyarakat terhadap berbagai risiko kejahatan keuangan. Penipuan melalui tautan palsu, penyalahgunaan informasi pribadi, hingga penawaran produk investasi ilegal menjadi beberapa risiko yang perlu diantisipasi.
“Masyarakat perlu melakukan verifikasi terhadap informasi, menggunakan autentikasi keamanan, serta memastikan legalitas produk keuangan melalui otoritas terkait, termasuk Otoritas Jasa Keuangan (OJK),” tandasnya.